Finanzas & Leyes, Cultura de negocios
La socimi, la mejor vía fiscal (y menos conocida) para invertir en inmuebles
Los grandes patrimonios familiares que han ido acumulando inmuebles durante años, muchas veces a lo largo de varias generaciones, suelen compartir un mismo punto de partida: una sociedad patrimonial que sostiene ese patrimonio y que, año tras año, tributa exactamente igual que cualquier pyme. Ese es, casi con toda seguridad, el escenario del que parte cualquier nuevo cliente que se sienta a hablar con nosotros: ya existe una sociedad, ya existen los inmuebles, ya existe el alquiler. Lo que casi nunca existe es la estructura fiscal óptima para todo ello. Y esa es, precisamente, la conversación que pocos asesores se atreven a plantear: esa misma sociedad, sin vender un solo inmueble y sin perder el control familiar sobre ella, puede transformarse en una socimi (Sociedad Cotizada de Inversión en el Mercado Inmobiliario).
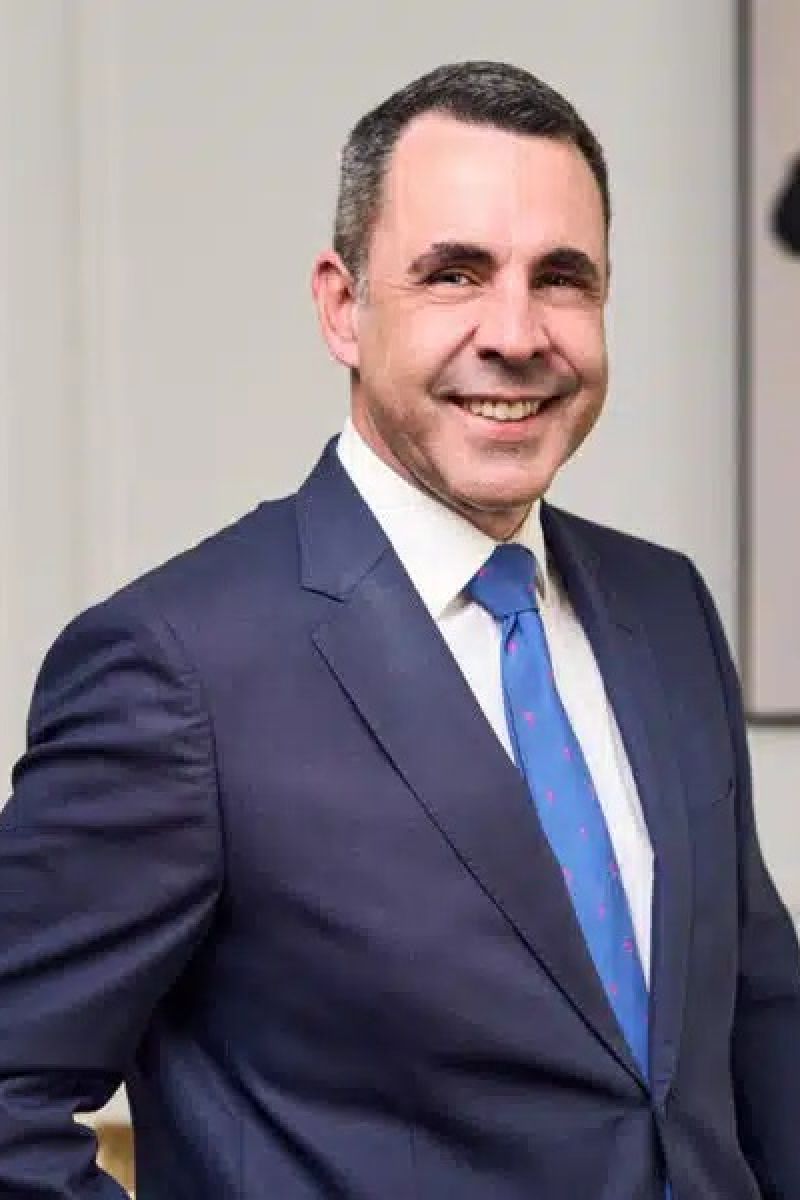
José Mª García Guirao. Socio del Área Fiscal. Devesa Law
Una socimi es, en esencia, una sociedad cotizada diseñada por ley para comprar, arrendar y repartir. Reparte porque tiene que hacerlo: al menos el 80% de las rentas del alquiler cada año. Y a cambio de repartir, el legislador le regala algo que ninguna sociedad patrimonial ordinaria consigue: tributar al 0% en el Impuesto sobre Sociedades. El beneficio no pasa por caja dos veces, como le ocurre hoy a esa sociedad patrimonial que paga primero el Impuesto sobre Sociedades y, al repartir dividendo, hace pagar de nuevo a cada socio. Con una socimi, el beneficio pasa por caja una sola vez, en el socio, y, además, lo hace de la forma más favorable posible: como rendimiento del capital mobiliario, dentro de la base del ahorro, con tipos de entre el 19% y el 30%, muy lejos de los marginales que puede alcanzar cualquier otra renta patrimonial.
Y hay más. Durante años, convertir un patrimonio familiar en una socimi exigía un paso que echaba para atrás a muchos propietarios: cotizar, con todo lo que eso sonaba a implicar. Esa barrera ha caído. Mercados como BME Scaleup, Euronext o la más reciente Portfolio Stock Exchange permiten cotizar sin necesidad de repartir de entrada un porcentaje relevante del capital entre inversores externos.
Se puede mantener el control absoluto del patrimonio, dentro de la propia familia, y aun así disfrutar de todas las ventajas fiscales del régimen.
Es, probablemente, el detalle que menos se conoce y el que más cambia la ecuación para quien pensaba que cotizar significaba perder el control de lo suyo.
Si, además, parte de ese patrimonio son viviendas destinadas al alquiler, hay un incentivo adicional que pocos clientes tienen en el radar: una bonificación del 95% en el Impuesto sobre Transmisiones Patrimoniales para las viviendas que se adquieran con ese destino. Ampliar cartera comprando a través de una socimi, en lugar de a título personal, puede suponer un ahorro fiscal enorme en cada operación.
En Devesa contamos con gran experiencia sacando socimis a cotizar, acompañando a sus propietarios en todo el proceso: desde el diseño de la estructura hasta la incorporación al mercado. Tenemos varias más en cartera en este momento, lo que confirma algo que vemos cada vez con más claridad: cada vez más patrimonios familiares están descubriendo que su forma actual de gestionar inmuebles no es, ni de lejos, la más eficiente que la ley les permite.
Si usted gestiona un patrimonio inmobiliario relevante, ya sea a través de una sociedad, de varias, o directamente a su nombre, merece la pena que alguien le explique, con sus números encima de la mesa, cuánto podría ahorrar convirtiéndolo en una socimi. Es una conversación de una hora que puede cambiar la rentabilidad de su patrimonio durante los próximos veinte años. En Devesa estaremos encantados de tenerla con usted.
-Paseo de la Explanada de España, 1, 3º dcha., 03002 Alicante, +34 965 296 180
-Gran Vía Marqués del Turia, 49, Edif. Ciudadela, piso 6º, puerta 5, 46005 Valencia, +34 963 520 409
-C/ Velázquez, 59, 2º izda., 28001 Madrid, +34 911 745 342